
Boletim da Confederação Nacional de Serviços aponta crescimento da economia em 2021

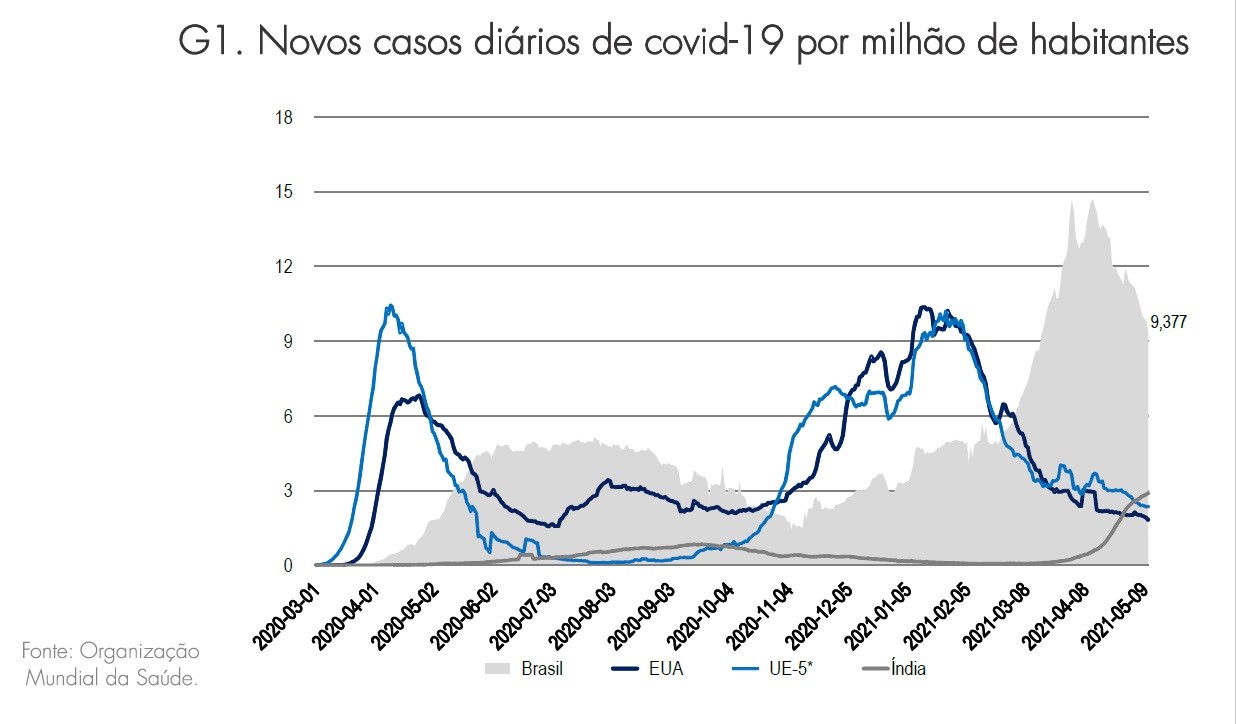
As economias mundial e brasileira foram fortemente afetadas pela pandemia que assola o mundo desde o início de 2020. Quando o último Boletim de Conjuntura da CNS foi publicado em dezembro do ano passado, o mundo contabilizava 73,6 milhões e o Brasil contava com quase 7 milhões de casos confirmados, o que equivalia a 9,5% do total mundial. Passados quase cinco meses, em 11 de maio de 2021, o número de casos confirmados se aproximava de 160 milhões em todo o mundo e 15,3 milhões no Brasil.
Atualmente, o Brasil concentra a terceira maior população de pessoas contaminadas com o coronavírus no mundo, ficando atrás apenas dos Estados Unidos e da Índia, que ultrapassou o Brasil nos últimos seis meses. Como dito em outras oportunidades, a posição relativamente ruim do nosso país é resultado da falta de coordenação das políticas de saúde, da carência de infraestrutura (saneamento, em especial) e de fatores culturais, sociais e políticos que levaram ao relaxamento das medidas de prevenção e à desinformação, com a não adesão por parte de uma parcela relativamente grande da população ao distanciamento social e ao uso de máscaras.
Ainda sem definição mundial sobre o potencial efetivo de vacinação em 2021, com o agravante de disputas indevidas em torno do tema no caso brasileiro, a piora do quadro sanitário observada nos últimos meses preocupa. A esperada segunda onda de contaminação ocorreu de forma bastante intensa nos países do hemisfério norte e pegou o Brasil em cheio no início de 2021.
|
|
Impactos econômicos no mundo
Como dito nas três últimas edições do Boletim de Conjuntura da CNS, a evolução da econo mia dependeria fortemente de medidas para mitigar os efeitos decorrentes da conjuntura sanitária atual. O Brasil avançou nesse sentido, ainda que de maneira limitada pelas próprias restrições fiscais do país. Isso acabou comprometendo o poder de mitigação da crise econômica decorrente da pandemia. Segundo estimativas feitas para o especial sobre a pandemia, que levavam em conside ração que as restrições à mobilidade (quaren tena, confinamento) prevaleceriam por 60 a 90 dias ao longo de 2020, previu-se uma queda de PIB de 5,7% em 2020. Se as medi das de política econômica fossem adotadas de forma rápida e efetiva, e se o ritmo de contaminação do coronavírus tivesse sido contido, o PIB declinaria apenas 3,6%, com retração da renda per capita de 4,4%.
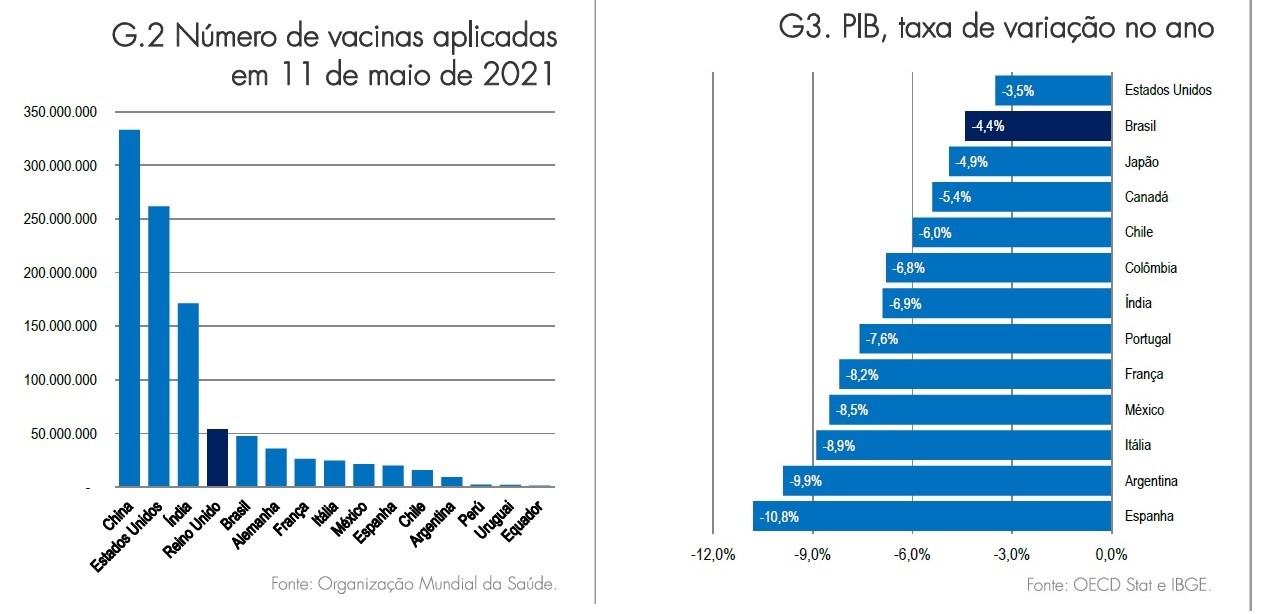
Como essas condições não foram plenamen- te satisfeitas, principalmente pela falta de apoio às micro e pequenas empresas, o desempenho da economia em 2020 se distanciou do cenário relativamente bom com 3,6% de queda do PIB. Os dados de evolução do PIB brasileiro ajustado à paridade do poder de compra indica uma retração de 4,4% em 2020, com redução do consumo das famílias de 5,8%.
Ainda assim, quando comparado às perdas observadas em outros países, o desempenho forte do agronegócio e da produção da indús tria extrativa mineral brasileira garantiu um impactos muito mais severos, como foi o caso da Espanha (10,8%), México (8,5%), França (8,2%), Itália (8,9%) e Portugal (7,6%), por exemplo.
Além disso, outro fator que explica o desempenho relativamente pior de alguns países foi o corte nos investimentos decorrente da paralisação de obras na construção civil. Na Itália, França, Reino Unido e Espanha, os investimentos caíram entre 8,5% e 11,5% no acumulado de 2020. No Brasil, essa retração foi bem menor (-0,6%). Nos Estados Unidos e Japão, outros dois países com resultados relativamente melhores até o momento, as quedas nos investimentos foram de 0,8% e 4,2%, respectivamente.
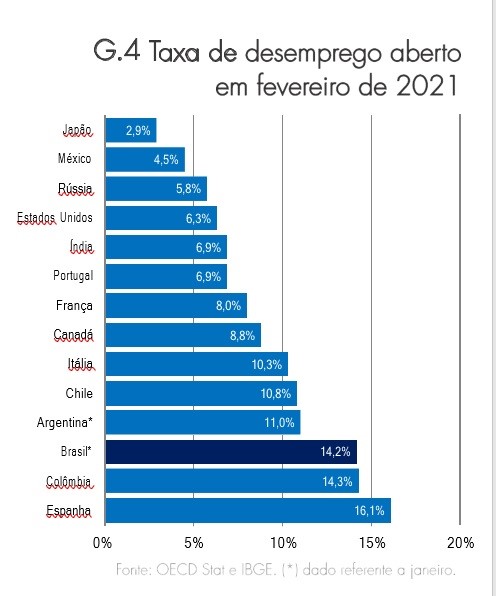
Além do comportamento do investimento, que afeta severamente a demanda agregada, houve um número recorde de encerramentos de atividade econômica em todo o mundo e uma expansão considerável do desemprego. O Brasil, em razão do desempenho exportador, teve uma queda de PIB menor que a maioria dos países, mas o ajuste sobre o desemprego foi elevado. A taxa de desemprego calculada pelo IBGE passou de 11,2% em janeiro de 2020 para 14,2% em setembro de 2020, indicando o acréscimo de 3 pontos percentuais em 12 meses de crise. Esse fato deve retardar a recuperação pelo efeito que essa condição tem sobre o consumo das famílias, uma componente que responde por quase 2/3 do PIB brasileiro.
Desempenho do PIB
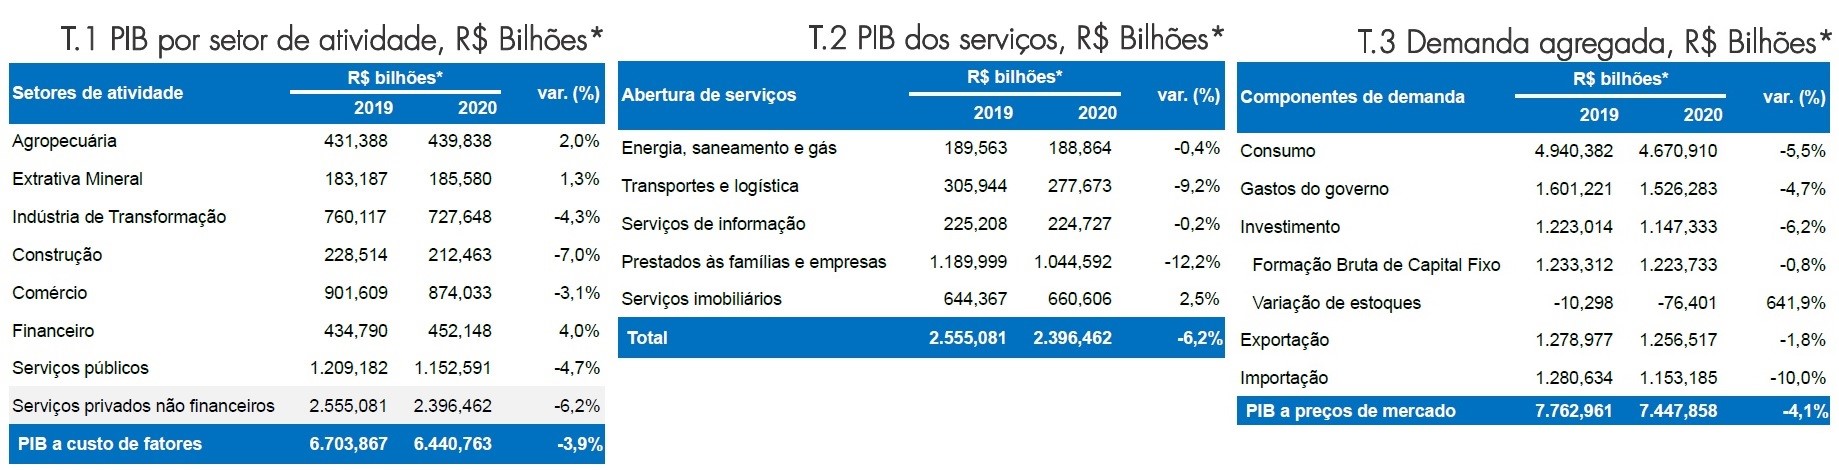
Em 2020, o PIB brasileiro observou retração de 4,1% na comparação com 2019. O resultado reflete os impactos diretos e indiretos da pandemia sobre as atividades econômicas. Contudo, a retração foi ligeiramente menor que a esperada no início deste ano. O resultado deveu-se aos bons desempenhos da indústria extrativa, cujo PIB cresceu 1,3% em termos reais, e da agropecuária, com avanço de 2,0. Os dois setores refletem o comportamento das exportações as quais foram favorecidas com a desvalorização cambial. A contrapartida disso foi o encarecimento desses produtos no mercado interno de alimentos e bens minerais. Com o aumento do endividamento do estado, das famílias e das empresas, o PIB dos serviços financeiros cresceu 4,0% em termos reais no ano.
Entre os setores de atividade econômica que mais perderam estão, a construção, os serviços privados não financeiros, os serviços públicos e a indústria de transformação com quedas do PIB superiores à média. Os serviços privados não financeiros tiveram retração de PIB de 6,2%, com impactos mais severos nos segmentos de serviços prestados às famílias (retração de 12,2%) e empresas de transportes (queda de 9,2%). O PIB dos serviços de informação manteve-se estável, sustentado pela expansão da atividade de Tecnologia da Informação, e o PIB dos serviços imobiliário apresentou expan são em razão do aumento dos alugueis.
A formação bruta de capital fixo apresentou queda de 0,8% em 2020. O consumo das famílias caiu 5,5% em razão das políticas de distanciamento social, que contiveram as despesas com serviços, e da própria recessão, que provocou a perda de renda das famílias. As importações foram negativamente afetadas pela perda de renda e pela desvalorização cambial acentuada. A arrecadação de impostos caiu mais que os gastos do governo, com reflexos severos sobre a situação fiscal.
Déficit externo de serviços se reduz
A balança das transações de mercadorias do Brasil com o resto do mundo alcançou saldo negativo de USD 3,6 bilhões no acumulado do primeiro bimestre de 2021. Nessa comparação, as exportações cresceram 1,1% em moeda estrangeira e as importações caíram 3,2%. Apesar de o saldo da balança comercial ser negativo, esse número indica uma redução de 32,2% em relação ao saldo obtido no primeiro bimestre de 2020, quando se acumulou um déficit de R$ 5,355 bilhões.
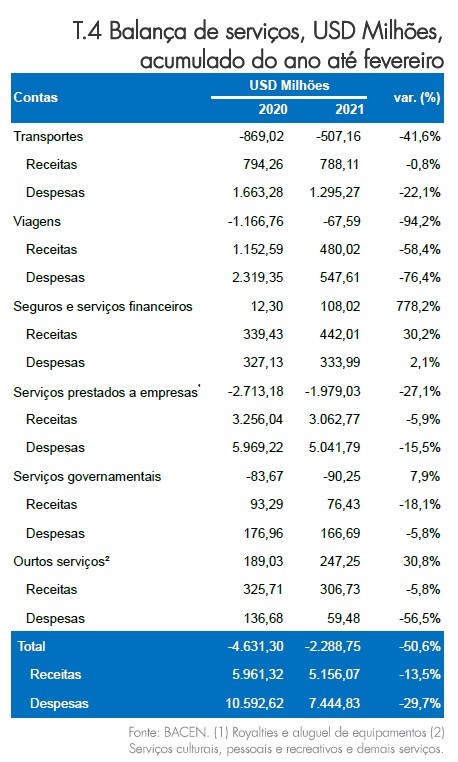
A balança de serviços continuou deficitária em 2021, mas com um balanço melhor que o de 2020. No acumulado de janeiro a fevereiro deste ano, o déficit da balança de serviços foi de USD 2,289 bilhões.
Esse montante foi inferior aos USD 4,631 bilhões de déficit registrados no primeiro bimestre do ano anterior.
Houve redução de 29,7% das despesas dos brasileiros com serviços prestados no exterior e retração de 13,5% das receitas com exportações de serviços prestados a estrangeiros. Os itens que mais contribuíram para a redução das despesas dos brasileiros no exterior foram os gastos com viagens internacionais, cuja redução foi de 76,4%, e as despesas com transportes, com queda de 22,1%.
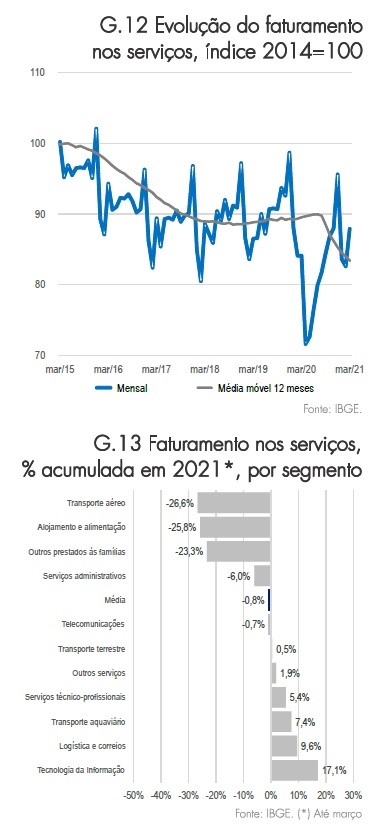
Faturamento no setor de serviçosNo acumulado do ano até março de 2021, o faturamento real dos serviços acumulou pequena queda de 0,2% com relação a igual período de 2020. Na comparação entre março de 2021 e março de 2020, contudo, o índice já apresenta crescimento positivo de 6,1%. Para esse resulta- do acumulado em 2021 pesaram os desempenhos favoráveis dos segmentos de informação e comunicação e dos outros serviços. Esses dois segmentos compensaram as perdas catastróficas no segmento de serviços prestados às famílias (queda de 23,3%). Os serviços de tecnologia da informação apresentaram expansão das vendas reais de 17,1% no acumulado do ano até março de 2021. Esse fato resulta das respostas do comércio e dos serviços de alimentação às políticas de distanciamento social: as empresas passaram a adotar mais tecnologia de informação nos seus processos de vendas e na logística de distribuição para preservar as atividades durante a pandemia. Esse fato é corroborado pela evolução das vendas do segmento de armazenagem, serviços auxiliares aos transportes e correio, que cresceu 9,6% em igual comparação. De outro lado, o home office incrementou a compra de computa- dores pessoais e o licenciamento de softwares. Em termos regionais, os estados do Nordeste apresentaram desempenhos piores, com fortes retrações do faturamento em termos reais no acumulado do ano até março de 2021 em Alagoas (-8,0%), Bahia (-9,8%), Rio Grande do Norte (-8,7%), Piauí (-6,2%), Pernambuco (-8,5%) e Sergipe (-8,2%). Na região Sul, as quedas superaram 4% em dois estados: Paraná e Rio Grande do Sul. No Centro-Oeste, o pior desempenho foi o do Distrito Federal (-7,5%). No Sudeste, as quedas também foram relativamente menores e há estados com ganhos. O faturamento real dos serviços privados não financeiros no estado de São Paulo apresentou retração acumulada em 2021 de apenas 0,5%. No Rio de Janeiro, o mercado caiu 3,0% no acumulado de 2021. Minas Gerais já apresenta crescimento de 6,8% no acumulado do ano até março. Cenário para 2021Para 2021, o cenário econômico continua bastante complexo. Além das incertezas quanto à evolução da pandemia, os três principais pontos negativos são a inflação em alta, a taxa de desemprego elevado e o desajuste fiscal. Inflação com desemprego tem como consequência a limitação do poder de compra da população, restringindo o potencial de expansão do consumo das famílias. Vale lembrar que essa componente da demanda responde por quase 2/3 do PIB brasileiro: se ela não crescer, o PIB não expande. Além da renda insuficiente, a elevação da incidência do coronavírus no final de 2020 e início de 2021 contribuiu de forma drástica para limitar o movimento de turismo durante o verão e poderá causar novo revés ao setor de serviços prestados às famílias ao longo de 2021.
De outro lado, o desajuste fiscal deve limitar sobremaneira a capacidade do governo de manter o auxílio emergencial no montante observado em 2020, o que deverá ter efeitos negativos sobre o consumo das famílias. Além desse efeito, o desajuste das contas do governo limita ao mesmo tempo o crescimento das despesas do governo, que respondem por outra parte expressiva do PIB brasileiro (20%, aproximada- mente), e a recuperação da formação bruta de capital fixo (15% do PIB brasileiro), a qual depende de recursos públicos para obras. As privatizações e concessões na área de infraestrutura andam a passos lentos, com exceção do setor de saneamento.
Assim, o crescimento poderá vir apenas do desempenho exportador e da redução de impor- tações. Estatisticamente, a extensão desse impacto é relativamente pequena, porque as exportações têm peso inferior a 15% do PIB e as importações, que já caíram 10,0% em 2020, devem voltar a crescer devido ao alto grau de dependência do país na compra de bens industriais para suprimento das cadeias produtivas e da recuperação econômica. Há questões políticas internas que limitam as possibilidades de uma concertação mais ampla para um avanço econômico rápido e sustentado. Como dito em edições anteriores do Boletim Conjuntural da CNS, um cenário de maior crescimento econômico e inflação relativamente reduzi- da, com redução gradativa do desemprego, contribuiria para um cenário político também positivo no início do atual governo, o que pesaria a favor da estabilidade econômica no longo prazo. Essa perspectiva mais equilibrada da economia, que se refletiu no grau de otimismo do mercado e propiciou uma valorização dos ativos em bolsa ao final de 2018 e no início de 2019, não perdurou ao longo de 2019 e se deteriorou em 2020. O andamento do binômio crescimento-inflação foi extremamente ruim, principalmente para a classe média e a população mais pobre, e a sequência de crises políticas ocorridas desde o início da atual gestão, com dificuldades de articulação entre o executivo e o legislativo e a descontinuidade de políticas públicas, obstruiu a concretização de um cenário político estável. Isso acentuou as incertezas e provocou flutuações fortes nas expectativas, com reflexos sobre o nível de confiança de investidores e consumidores. Nesse ambiente, os investimentos, exceto os imobiliários, não terão espaço para recuperação expressiva no curto prazo. Essas condições apontam para uma expansão de apenas 3,0% do PIB em 2021. Nesse contexto, o consumo das famílias deve crescer apenas 2,4% em termos reais, em razão do elevado desemprego e do aumento da inflação nos preços de alimentos, saúde e energia. Os serviços privados não financeiros, em razão do baixo consumo e da evolução lenta da renda devem ter expansão entre 4,0% e 4,5%, recuperando apenas uma parte das perdas verificadas em 2020. | |