
Reforma tributária: quem precisa mudar a nota fiscal em outubro e quem tem até 2027?
Novas exigências de IBS e CBS já valem para a maioria dos prestadores de serviços fora do Simples Nacional; micro e pequenas empresas seguem calendário diferente
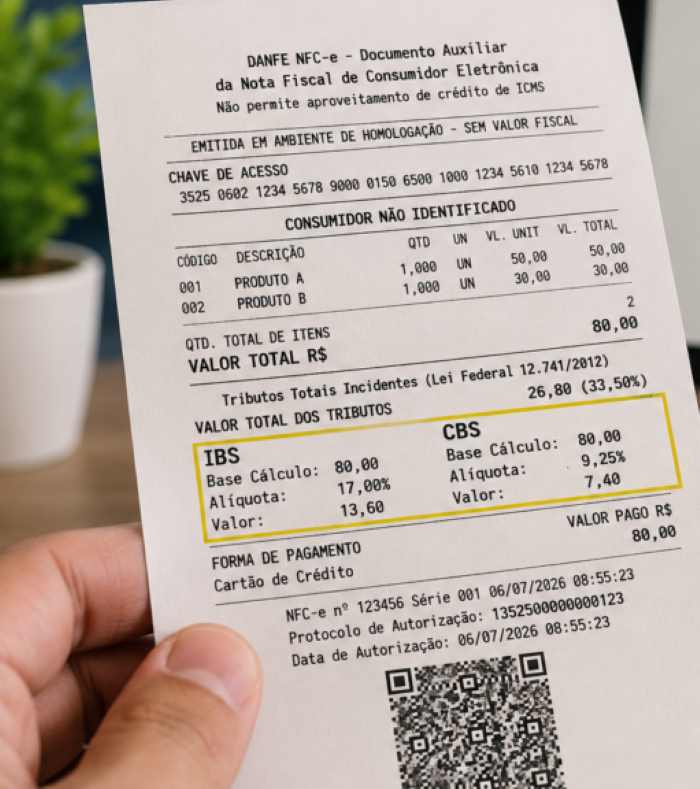
Minha nota fiscal precisa mudar agora? Para muitos prestadores de serviços, a resposta é sim. Desde 1º de outubro de 2026, a maioria das atividades sujeitas ao Imposto Sobre Serviços (ISS) precisa incluir na Nota Fiscal de Serviços eletrônica (NFS-e) as informações relativas ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). A exigência faz parte do cronograma da reforma tributária estabelecido pelo Ato Conjunto RFB/CGIBS nº 4/2026, mas há exceções para atividades com prazo específico em dezembro e regras diferentes para empresas do Simples Nacional.
A dimensão das mudanças pode ser observada também pelo movimento de empresas em torno do regime simplificado. Segundo a Receita Federal, até 13 de outubro de 2026, foram registrados 498.177 pedidos de adesão ao Simples Nacional para 2027. Desse total, 218.081 haviam sido deferidos e 280.096, indeferidos. Embora os pedidos não representem exclusivamente prestadores de serviços, os números mostram a relevância de compreender as regras tributárias aplicáveis a cada negócio.
Para empresas enquadradas no Lucro Presumido e no Lucro Real, a adequação dos sistemas emissores e dos processos de faturamento já precisa estar no radar. Em orientação publicada em 7 de agosto de 2026, o Portal Nacional da NFS-e esclareceu que a ausência das informações de IBS e CBS não provoca a rejeição automática do documento até 31 de dezembro de 2026. Isso não significa, porém, que o preenchimento seja facultativo: quando exigíveis, a falta dessas informações caracteriza desconformidade fiscal.
“Um dos principais riscos neste momento é tratar o calendário da reforma tributária como se todas as empresas estivessem sujeitas às mesmas obrigações. É preciso identificar o regime tributário, a atividade exercida e o tipo de documento fiscal emitido para entender o que já precisa ser ajustado. A adaptação não deve ficar para o último momento”, afirma Walter Teixeira dos Santos Jr., cofundador da NTW Franquia Contábil e da Tutoreanos Franquia de Negócios.
Calendário diferente para microempresas
Para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, o calendário é diferente. A obrigatoriedade relacionada ao IBS e à CBS passa a produzir efeitos para esses contribuintes a partir de 1º de janeiro de 2027. Antes disso, há uma mudança operacional: desde 1º de novembro de 2026, a emissão da NFS-e deverá ocorrer pelo Emissor Nacional, conforme a Resolução CGSN nº 191/2026. O prazo, inicialmente previsto para setembro, foi prorrogado para novembro.
“A empresa do Simples Nacional também precisa se preparar, mas por uma razão diferente neste momento. Em novembro, a mudança está relacionada ao sistema de emissão das notas. A adequação aos novos tributos segue outro calendário. Separar essas duas etapas ajuda a evitar confusão e permite que cada negócio organize suas providências no prazo correto”, explica Walter.
A preparação exige mais do que atualizar o programa emissor. As empresas precisam verificar se os sistemas utilizados atendem às exigências aplicáveis, alinhar os procedimentos com a contabilidade e orientar as equipes responsáveis pelo faturamento. Também é necessário conferir se a atividade exercida está entre aquelas com prazo específico, evitando aplicar regras gerais a situações que possuem tratamento distinto.
Nesse cenário, a contabilidade tem papel importante na organização da transição, ajudando os empresários a identificar obrigações, revisar rotinas e acompanhar as atualizações normativas. A implementação da reforma tributária envolve mudanças fiscais e tecnológicas que exigem planejamento para reduzir o risco de informações incorretas ou incompletas nos documentos.
“O empresário precisa saber exatamente o que muda para a sua operação, quando a mudança começa e quais providências devem ser tomadas. O papel da contabilidade é ajudar a transformar as normas em procedimentos claros, para que a empresa não confunda flexibilização temporária com dispensa de obrigação”, conclui o executivo.
Com a implementação gradual da reforma tributária, acompanhar os prazos tornou-se parte do planejamento das empresas. Para os prestadores de serviços, entender as diferenças entre os regimes tributários e adequar os processos de emissão fiscal é fundamental para cumprir as exigências em cada etapa da transição.