
PIB do terceiro trimestre: estagnação e viés de discreta recuperação
O Sistema de Contas Nacionais Trimestrais (SCNT), do Instituto Brasileiro de Geografia e Estatística (IBGE), divulgou, em 03.12.2019, as estimativas de evolução do produto interno bruto (PIB) do país, relativas ao 3º trimestre do ano, reforçadas pela incorporação de aperfeiçoamentos informacionais e metodológicos, articulados ao modelo de cálculo anual, que propiciou inclusive a revisão dos resultados para 2017 e 2018.
As apurações demonstram que a economia nacional permanece estagnada com viés de discreta recuperação. A principal grandeza macroeconômica expressou acréscimo de 0,6% entre julho e setembro de 2019, em cotejo com os três meses imediatamente antecedentes, 1,2% frente a idêntico intervalo de 2018, 1,0% em doze meses findos em setembro de 2019, e igualmente 1,0% no acumulado entre janeiro e setembro do corrente exercício.
Por essa última referência comparativa, observa-se que o incremento esteve amparado na agropecuária (1,4%) e serviços (1,1%), dado que a indústria variou apenas 0,2%, com recuo de -0,2%, na classe de transformação, e -2,7%, na extrativa, em função dos impactos do acidente causado pela companhia Vale, em Brumadinho, e subida de 1,7% na construção civil, associada ao revigoramento do mercado habitacional, motivado pela diminuição dos encargos incidentes sobre os financiamentos.
Pelo ângulo da demanda, consumo do governo e exportações encolheram -0,7% e -2,0%, respectivamente, esta última em decorrência da desaceleração da economia global e da frágil política externa da nação. Ao mesmo tempo, consumo das famílias, importações e formação bruta de capital fixo cresceram 1,8%, 1,6% e 3,1%, respectivamente. Com isso, a taxa de investimento atingiu 16,3% do PIB, igual à constatada em semelhante lapso de 2018, reflexo das enormes margens de ociosidade da indústria e oscilações da confiança privada.
Uma interpretação agregada permite apreender que, depois de amargar recuo de 8,6% entre abril de 2014 e dezembro de 2016, o que caracterizou a mais profunda e longa recessão dos tempos de república, e permanecer paralisada nos três primeiros meses de 2017, o aparelho de negócios do país contabilizou expansão de 3,6% entre abril de 2017 e setembro de 2019, peculiaridade principal da mais vagarosa e menos intensa recuperação já registrada por essas paragens, o que serviu para restaurar, em dez trimestres, pouco mais de 40,0% dos estragos provocados pela depressão de onze trimestres.
Se a profunda e extensa contração, somada à discreta reativação, até o desfecho de 2018, carrega a rótulo da matriz populista e intervencionista, praticada desde o segundo mandato do presidente Lula até o impeachment de Dilma Rousseff, e os obstáculos de natureza política e institucional, enfrentados pela gestão de Michel Temer para o cumprimento da agenda ortodoxa, o pífio desempenho de 2019 já embute as disfunções fundamentalismo de mercado, ou “liberalismo caboclo”, orquestrado pelo Ministro da Economia, Paulo Guedes, no primeiro ano de mandato de Jair Bolsonaro.
De fato, tal como acontecido na passagem de 2002 para 2003, quando Lula destacava a existência de uma desmentida “herança maldita” contida nos sucessivos superávits fiscais primários produzidos sob Fernando Henrique Cardoso (FHC), a travessia do conturbado ciclo eleitoral de 2018 para a nova administração de 2019 foi portadora de relevantes ativos macroeconômicos.
Mais precisamente, o atual chefe de estado recebeu o bastão do anterior com a missão de preservar e consolidar algumas conquistas – especialmente a queda consistente da inflação, verdadeira baliza para a diminuição estrutural dos juros, e o ensaio de ajuste fiscal, configurado na Lei do teto de gastos primários, vigente desde 2017 – e criar mecanismos e instituições capazes de garantir a superação do quadro de letargia do consumo privado, em curto prazo, e a retomada sustentada do investimento, em longo termo.
A caixa de ferramentas necessária à viabilização dessa empreitada deveria conter medidas voltadas à rápida reversão da apatia do mercado de trabalho e o lançamento de um bloco de reformas imprescindíveis à restauração da funcionalidade do estado e eficiência microeconômica.
Porém, na falta de um diagnóstico abrangente acerca das principais mazelas que afligem o tecido social nacional e, por extensão, de um minucioso projeto de desenvolvimento oferecido para negociação política com o congresso nacional, em condições de definir ganhadores e perdedores diretos de um novo ciclo de crescimento, as peças chave do governo preferiram, desprovidas de retaguarda legislativa, ocupar-se com retóricas confusas e iniciativas vagas, de reduzido alcance.
Mais que isso, o staff de Guedes optou pela realização de aposta cega nos efeitos virtuosos de modificações do arcabouço de pensões e aposentadorias, negligenciando a dramaticidade da conjuntura, notadamente os elevados níveis de ociosidade dos fatores de produção (emprego e capital fixo) e o retorno da tendência de ampliação da desigualdade e da miséria extrema, e a premência das reformas tributária, financeira e a desestatização.
Houve nítida lentidão na deflagração de nova onda de cortes dos juros básicos (Selic) e adoção de providências emergenciais, como a liberação de parcela dos saldos das contas ativas e inativas do FGTS e do PIS/PASEP, de fôlego limitado por conta da situação de endividamento e inadimplência recorde das famílias.
Para piorar, o conjunto de emendas fiscais, uma espécie de mini constituinte enviada ao parlamento no mês de outubro, parece destituído de aparato técnico mais rigoroso e clima político adequado para tramitação e aprovação, principalmente por esbarrar em resistências típicas de episódios eleitorais.
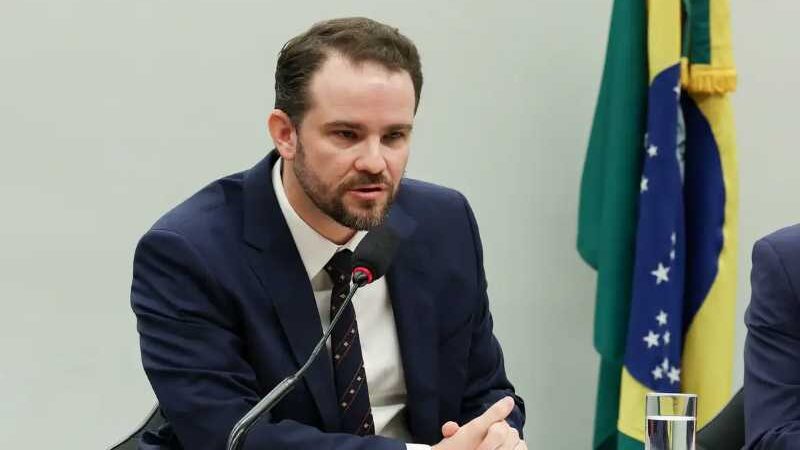
O artigo foi escrito por Gilmar Mendes Lourenço (foto), que é economista, consultor, professor da FAE Business School e ex-presidente do Ipardes.




Professor Gilmar Mendes, excelente matéria