
Cinco investimentos para aplicar dinheiro do 13º salário em renda variável
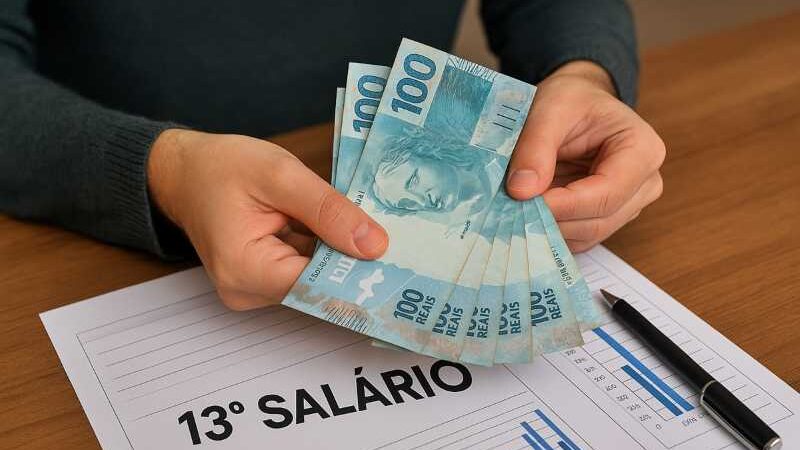
Neste mês de dezembro, não estão reservadas apenas as datas comemorativas: a segunda parcela do 13° chega até dia 20 na conta. Lembrada por ser uma impulsionadora das compras de final de ano, essa quantia extra pode ser grande aliada para o planejamento financeiro, se utilizada da forma certa. Mas como fazer isso?
A menos que você esteja endividado – neste caso, sua prioridade deve ser quitar ou abater parte da dívida -, existem dois bons destinos para esse dinheiro: formar sua reserva de emergência (Tesouro Direto e Renda Fixa são as melhores opções nesta situação) ou, se você já tiver passado esse primeiro estágio, diversificar seus investimentos e dar seu primeiro passo na renda variável, aproveitando ótimo potencial de rentabilidade frente à queda da taxa de juros e otimismo econômico.
“Vemos que muitos brasileiros querem aproveitar o bom momento da renda variável. Por isso, se a pessoa tiver um bom planejamento financeiro, o salário extra do final do ano pode ser uma forma mais tranquila e leve de ousar e testar a Bolsa, buscando ótimas rentabilidades”, aponta Fabio Macedo, diretor comercial da Easynvest.
A dica para quem está começando na categoria, explica Macedo, é pesquisar bastante e entender o que é adequado aos objetivos pessoais. “Existem diversos fundos de investimentos que podem trazer ótimos retorno, inclusive a longo prazo”, esclarece. Para ajudar na descoberta do investimento ideal, confira cinco tipos de investimentos em renda variável que podem fazer o 13º render.
Fundos de Investimento Imobiliário
Os Fundos de Investimento Imobiliário são investimentos em empreendimentos de imóveis, como shoppings, hospitais e prédios comerciais. Ao adquirir cotas de FII, é como se o investidor se tornasse um dos proprietários deles. A depender do tipo de fundo, o investidor poderá receber juros mensais. Muito procurados recentemente, as vantagens dos FIIs são boa liquidez, aportes iniciais baixos, isenção de Imposto de Renda e taxa zero de corretagem na Easynvest. O investidor deve prestar atenção nas características do fundo e na composição de imóveis dele.
Fundo de Índice – ETF
Os Fundos de Índices ou ETFs são formados por ações de diversas empresas, que acompanham o movimento dos principais índices da Bolsa, recomendado para quem está começando a investir em renda variável. Ao adquirir cotas de um determinado ETF, o investidor passa a deter todas as ações componentes do índice a ele relacionado, sem ter de comprar separadamente as ações de cada empresa, o que representa uma grande economia em taxas de corretagem e diversificação de seu investimento. De ponto de atenção, é importante prestar atenção na liquidez e gestão do fundo.
Fundos de Multimercados
Um Fundo Multimercado é uma categoria de fundo de investimento que mescla aplicações de diferentes mercados, como renda fixa, ações, câmbio, entre outros. Essa é uma boa opção para quem busca uma diversificação de investimentos mais simples e rápida para a carteira, a fim de garantir menor risco e maior rentabilidade para o investidor.
Ações
As ações são parcelas do capital de uma empresa. Para investir, é preciso ter maior apetite ao risco, pois estará exposto aos altos e baixos do mercado. Além disso, ao investir em ativos de risco, não é interessante que o investidor conte com o resgate desse dinheiro a qualquer momento, já que é um investimento a médio e longo prazo. O maior benefício de investir em ações é a possibilidade de lucrar tanto com os dividendos, que é a distribuição do lucro da empresa entre os acionistas, quanto pela valorização do ativo.
Investimento bônus: Previdência Privada
Alguns fundos de previdência privada, a depender de sua composição, são classificados como renda variável e podem ser um bom destino para seu 13º. Esta é uma forma de planejamento financeiro a longo prazo e ficou conhecida por ser uma alternativa à Previdência Social, preparando a vida financeira para a aposentadoria sem vínculo com o INSS. Os fundos de Previdência Privada são divididos em dois tipos: PGBL (Plano Gerador de Benefício Livre) e VGBL (Vida Gerador de Benefício Livre). Entre as vantagens, a modalidade traz a possibilidade de deduzir até 12% das contribuições no PGBL no ajuste do IR, ausência de ‘come-cotas’, imposto presente em outros tipos de investimento, e podem ajudar na transmissão de patrimônio.
Independentemente do tipo de ativo escolhido, direcionar parte do 13º para um investimento é uma forma do trabalhador garantir rentabilidade e ver seu benefício se multiplicando durante o ano todo, ao invés de vê-lo no saldo só uma vez.