
Em 5 anos, Open Banking pode injetar R$ 94 bilhões em linhas de crédito para pessoas físicas

Setor de financiamento imobiliário pode ser o mais beneficiado
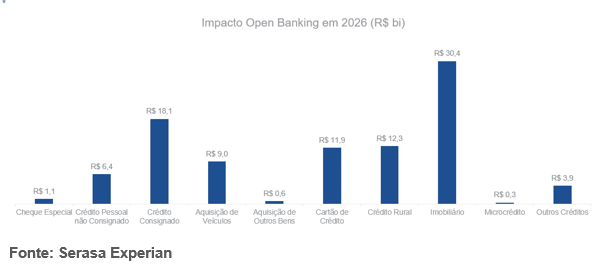
Estudo da Serasa Experian divulgado em abril deste ano mostrou que, em dez anos, o Open Banking tem o potencial de injetar R$ 760 bilhões na concessão de crédito, sendo R$ 460,7 bilhões para pessoas físicas – considerando o potencial total de adesão dos consumidores à modalidade. Um recorte inédito desse estudo avalia a realidade do Open Banking no Reino Unido, país pioneiro em compartilhar dados entre instituições financeiras e que conquistou a adesão de 20% da população em cinco anos da implementação, de acordo com dados da Experian. Considerando a mesma métrica, os brasileiros teriam R$ 94 bilhões disponíveis no mercado neste período.
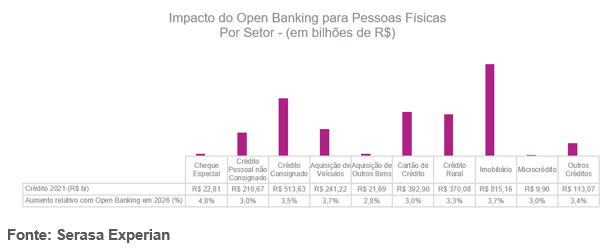
O segmento imobiliário, sobretudo para financiamento de imóveis, teria o maior impacto em cinco anos, com R$ 30,4 bilhões. “O sonho de uma grande parcela da população brasileira é a conquista da casa própria. Em 2021, foram disponibilizados pelas instituições financeiras R$ 815,2 bilhões em linhas de crédito para a compra de imóveis. Com o Open Banking, o aumento pode ser de 3,7% para o mercado imobiliário no período de cinco anos. Ou seja, os dados de Open Banking, transformados em análises acuradas, ampliam a probabilidade dos consumidores terem acesso a um crédito imobiliário, além de beneficiá-lo com uma análise mais rápida e menos burocrática. Mais volume de crédito destinado à pessoa física eleva o poder de compra, impactando diretamente o crescimento econômico do país”, avalia o head de Open Banking da Serasa Experian, Leonardo Enrique.
Confira as informações completas sobre o impacto do Open Banking no mercado de crédito nos gráficos abaixo, separados por setor:
Open Banking, ou sistema financeiro aberto, possibilita o compartilhamento de dados cadastrais e transacionais de clientes, exclusivamente mediante seu consentimento, entre os participantes desse ecossistema (instituições financeiras, instituições de pagamento e demais instituições autorizadas a funcionar pelo Banco Central).
“A modalidade é capaz de ajudar muito as instituições participantes e o consumidor final pelo acesso ao crédito. Mas o sucesso da iniciativa no país depende de as instituições serem capazes de oferecer uma proposta de valor clara ao consumidor, a fim de fazê-lo entender os benefícios de sua adesão. E combinar os dados de Open Banking com os da Serasa Experian podem ajudar as empresas a cumprirem essa missão, pois a combinação dos dados permite uma visão mais ampla do consumidor, análises mais precisas e ofertas customizadas para cada perfil, aumentando as chances de conversão no processo de concessão de crédito e reduzindo a inadimplência”, complementa Enrique.