
Erros na nota fiscal podem comprometer créditos da CBS e pressionar o caixa em 2027
Novas ferramentas da Receita permitirão conferir débitos e créditos
Uma compra registrada na contabilidade pode apresentar inconsistências na documentação necessária para aproveitar créditos da Contribuição sobre Bens e Serviços (CBS). Segundo Marcelo Costa Censoni Filho, sócio do Censoni Advogados Associados e CEO da Censoni Tecnologia Fiscal e Tributária, diferenças entre notas fiscais, registros internos e informações da Receita precisam ser identificadas para evitar riscos na apuração.
O tema ganha relevância com o anúncio de novas ferramentas gratuitas de integração da Receita. As consultas de débitos e créditos estão previstas para o início de outubro de 2026, nos ambientes de Produção Restrita, destinado ao piloto da CBS, e Produção Beta. Os serviços permitirão consultar as alterações ocorridas desde o último acesso.
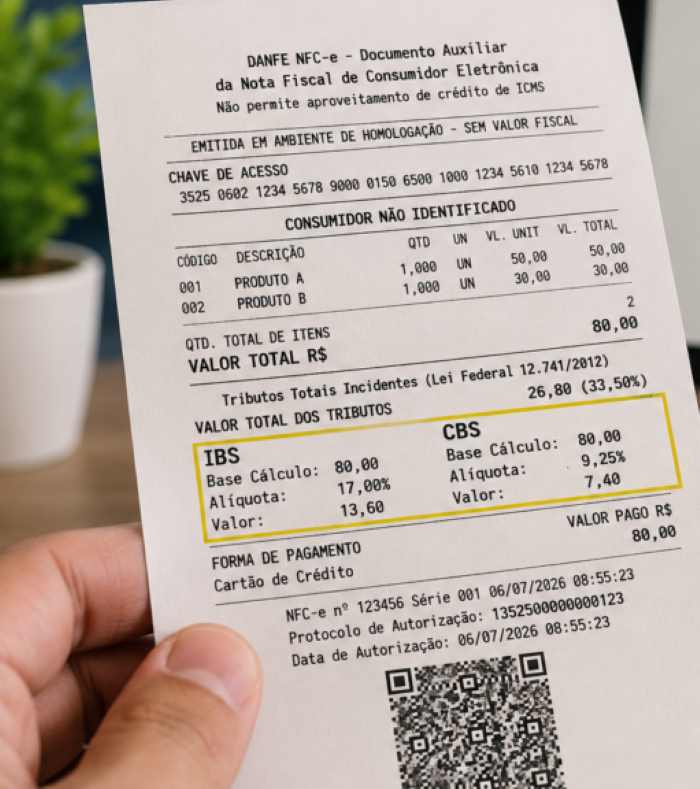
Censoni distingue duas situações: inconsistências nos campos preenchidos podem provocar rejeição da nota na emissão; a ausência de informações pode comprometer o aproveitamento do crédito pelo comprador. “Quando os campos da CBS são preenchidos, erros de alíquota ou de arredondamento podem levar a Sefaz a rejeitar a nota no momento da emissão, travando o faturamento do fornecedor.”
O advogado ressalta que, em 2026, a ausência dos campos de CBS e IBS não provoca, por si só, rejeição técnica do documento. Isso, porém, não elimina as obrigações de preenchimento aplicáveis à operação.
Uma falha e R$ 10 mil em crédito comprometido
Em uma simulação para 2027, uma empresa adquire R$ 100 mil em mercadorias, valor que não inclui a CBS, e recebe uma nota sem o preenchimento do campo do tributo. Considerando exclusivamente para o exemplo uma alíquota hipotética de 10%, o crédito esperado seria de R$ 10 mil.
Sem conseguir aproveitar esse crédito, a empresa deixa de abater o valor da CBS a recolher, pressionando seu caixa. O percentual utilizado é apenas ilustrativo e não representa uma estimativa da alíquota oficial.
Segundo Censoni, a LC 214/2025 exige documento fiscal eletrônico idôneo para comprovar a operação. O artigo 48 também condiciona o crédito ao destaque dos valores corretos nas situações em que se aplica a dispensa de comprovação da extinção do débito.
A orientação é procurar o fornecedor para regularizar a documentação pelo procedimento adequado, como cancelamento e reemissão dentro do prazo ou emissão de nota complementar ou de débito, conforme o caso. A comunicação e a correção devem ser registradas formalmente.
Preparação em 2026, impacto em 2027
O impacto financeiro da simulação considera a cobrança integral da CBS a partir de 2027. Em 2026, ano de teste, há dispensa de recolhimento para quem cumpre as obrigações acessórias e previsão de regularização de irregularidades nas condições legais.
“Do meu ponto de vista, a conferência eficaz exige uma rotina de três camadas”, explica Censoni. Ao jurídico cabe avaliar o direito ao crédito e o tratamento das inconsistências. A contabilidade deve conciliar documentos, compras e pagamentos. A tecnologia permite comparar os registros internos com os dados disponibilizados pelo Fisco.